【2026年9月】新NISAで楽天S&P500に10万円積立|S&P500は約0.5%下落、FRBは利上げ
はじめに|FRBが利上げしても、9月も10万円を積み立てた
2026年9月も、新NISAでS&P500に連動する投資信託を購入した。
今回も購入したのは、楽天・プラス S&P500インデックス・ファンドを10万円。 9月10日に約定した。
7月も10万円。8月も10万円。そして9月も10万円。こうして並べてみると、本当に代わり映えしない投資記録である。
ただ、今月は米国株式市場に大きな動きがあった。9月16日、FRB(米連邦準備制度理事会)が0.25%ポイントの利上げを決定した。S&P500も月間では約0.45%の下落。8月までの強い相場から少し雰囲気が変わった1か月だった。
でも僕がやったことはいつもと同じ。今月も10万円を積み立てた。これまで何度も書いてきた、JUST KEEP BUYING。
娘の中学受験が近づき、教育費や家族との時間についても考えることが増えた。資産形成だけを最優先にしていいのか。そんなことを7月、8月と考えてきた。
今回は実際の購入実績、S&P500の値動き、FRBの利上げ、そして家族の生活と長期投資のバランスを記録しておきたい。
2026年9月の新NISA|楽天S&P500を10万円購入
まずは今月の購入実績から。
| 証券会社 | 楽天証券 |
| 投資制度 | 新NISA(つみたて投資枠) |
| 購入商品 | 楽天・プラス S&P500インデックス・ファンド |
| 購入金額 | 100,000円 |
| 約定日 | 2026年9月10日 |
今月も積立投資を継続できた。10万円はわが家にとって決して小さくない。年間を通じて積み立てれば120万円となり、新NISAのつみたて投資枠の年間上限に相当する。
一方で、毎月10万円という金額を何があっても守らなければならないとは考えないようになってきた。それでも9月は10万円。
「10万円を投資すること」ではなく、「無理なく続けられること」を大切にしたい。
前月の投資実績については、2026年8月のS&P500積立実績にまとめている。
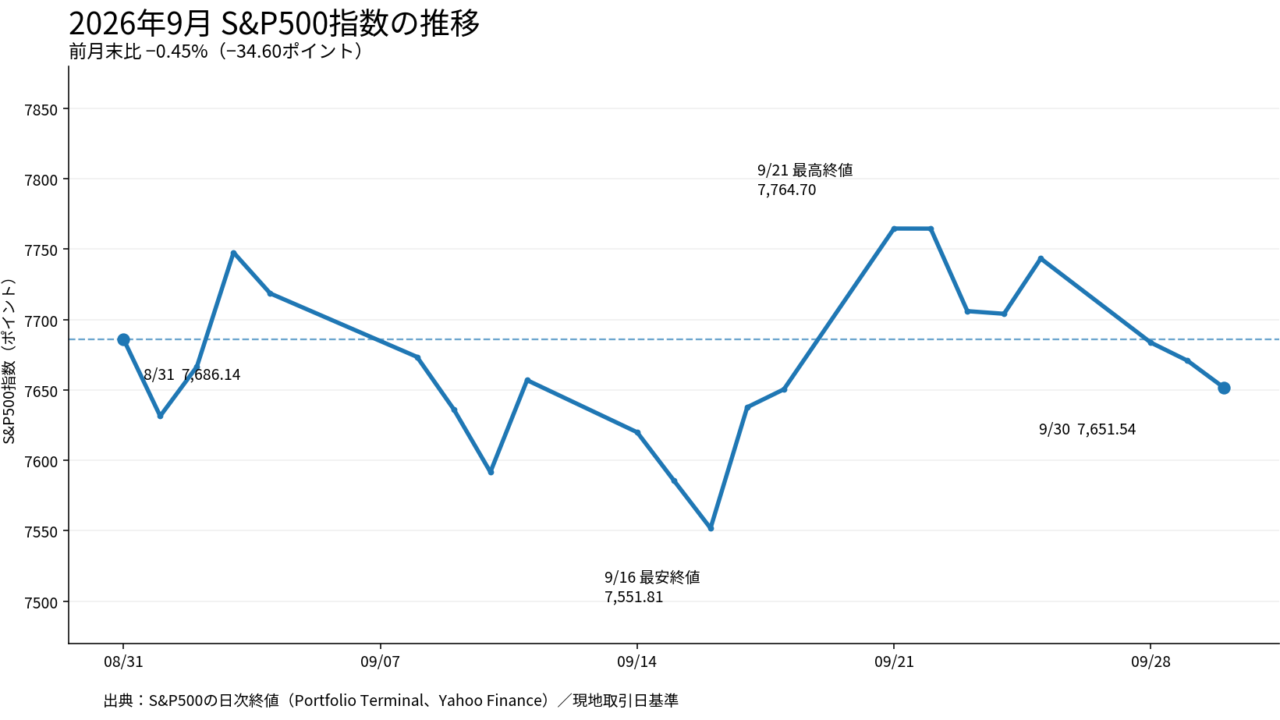
2026年9月のS&P500|月間では約0.45%下落
9月のS&P500は月間では小幅な下落となった。
| 2026年8月31日終値 | 7,686.14 |
| 2026年9月30日終値 | 7,651.54 |
| 月間変動幅 | −34.60ポイント |
| 月間騰落率 | −0.45% |
| 9月の最高終値(21日) | 7,764.70 |
| 9月の最低終値(16日) | 7,551.81 |
月の前半は下落、後半には反発もあった
9月3日は7,747.71まで上昇したが、その後は下落。FRBが利上げを発表した16日には月間の最低終値7,551.81を記録した。
その後は反発し、21日には月間最高終値の7,764.70まで回復。しかし月末にかけて再び値を下げ、7,651.54で9月を終えた。
下がって、戻して、また下がった。月間約0.45%の下落という数字だけでは見えてこない、値動きのある1か月だった。
8月は約2.6%上昇し、9月は約0.5%下落。来月はどうなるか分からない。僕がやりたいのは毎月の上下を予測して売買することではなく、長い時間をかけて資産を積み上げることだ。
数値の参照先:S&P500の2026年9月の日次終値。
2026年9月16日、FRBが0.25%ポイントの利上げを決定
今月の米国株式市場で注目した出来事は、FRBの利上げだ。9月15〜16日のFOMC(連邦公開市場委員会)で、政策金利の引き上げが決定された。
| 発表日 | 2026年9月16日 |
| 金利の変更幅 | +0.25%ポイント |
| 変更後の政策金利 | 3.75〜4.00% |
| 背景 | インフレへの対応 |
なぜFRBは利上げしたのか
FRBは経済活動が堅調に拡大する一方、インフレ率がなお高い水準にあるとの認識を示した。物価上昇率を目標の2%へ戻していくため、金融引き締めが必要だと判断したわけだ。
利上げは借入コストを高めるため、企業の設備投資や家計の消費を抑える方向に働く。ただし、金利が上がれば株価が必ず下がるという単純な関係ではない。景気、企業業績、将来の金利見通し、投資家の期待など、要素はいくつもある。
利上げを受けて積立投資を変更するべきなのか
こういうニュースを見ると、今後も利上げが続くのか、株価はもっと下がるのか、現金を増やすべきか、いろいろ考えたくなる。
しかし、それで売買を始めたら相場の予測に頼ることになる。今後の株価が上がる保証はないし、長期投資でも損失はあり得る。
それでも僕は、政策変更のたびに資産を動かすより、家計に合った積立を継続する方が性格に合っている。利上げは重要なニュースだが、9月の僕が積立方針を変える理由にはならなかった。
S&P500指数の下落率と、投資信託の損益は同じではない
今回の約0.45%下落は米ドル建てのS&P500株価指数そのものの騰落率。僕が購入している楽天・プラス S&P500インデックス・ファンドは、円換算ベースの指数への連動を目指し、原則として為替ヘッジを行わない。
そのため、S&P500が同じ水準でも、円高・円安によって円建ての基準価額は変わる。指数が上昇しても円高が進めば上昇率が抑えられ、指数が下落しても円安なら基準価額への影響が小さくなる場合がある。
S&P500の月間騰落率と、僕が保有する投資信託の評価損益は必ずしも一致しない。 さらに、保有資産全体の損益は過去の購入時期や取得単価にも左右される。
ファンドの運用方針は楽天投信投資顧問の公式商品ページを参照した。
娘の中学受験が近づく9月|投資だけを考えてはいられない
僕にとって9月は、投資よりも気になることがあった。娘の中学受験である。小学6年生になり、夏期講習を終え、受験本番が現実的な距離まで近づいてきた。
9月22日には、中学受験まで残り130日となった娘への思いを記事にした。
娘がどれだけ頑張っているかは日々の姿を見ていれば分かる。勉強の進め方を考えることも大切だが、最後まで走り切れるよう支えることの方が重要なのかもしれない。
教育費がかかる時期に毎月10万円を投資するということ
中学受験には想像以上にお金がかかる。以前の記事でも書いた通り、夏期講習では約30万円の費用が発生した。これからも受験関連の支出が続き、私立中学に進学すればその先にも教育費が必要になる。
教育費と投資はどちらも将来のためのお金だが、性質は違う。運用資金は長く保有できても、教育費は必要になる時期が決まっている。
受験に必要なお金を、株価が上がるまで待って使うわけにはいかない。近い将来必要になる教育費と、長期運用する投資資金は分けて考えたい。
教育費を確保し、家族が安心して生活できること。その土台があってこその資産形成だと思う。
JUST KEEP BUYINGは毎月10万円を死守することではない
7月には、これからも毎月10万円を積み立て続ける必要があるのかと考えた。8月には、10万円を積み立てること自体を目的にしないと書いた。そして9月も、結果として10万円を購入した。
以前は将来の資産を増やすため、できるだけ多くのお金を投資へ回したい気持ちが強かった。今でも長期投資の考えは変わらないが、今の生活にお金を使う意味も同じくらい考えるようになった。
子どもの教育。家族旅行。一緒に知らない場所を見たり、自然の中で遊んだりする経験。それらは将来お金が増えれば必ず取り戻せるわけではない。
娘が小学6年生の今も、息子が小学生になったばかりの今も、今年しかない。10年後に金融資産が増えても、今の子どもたちと過ごす時間は買い戻せない。
だから、僕にとってのJUST KEEP BUYINGは少しずつ意味が変わってきた。下落が怖くて全部売るわけでもなく、上昇に焦って大きく買い増すわけでもない。家計に無理があるのに10万円を死守するわけでもない。
大切なのは投資金額を守ることではなく、投資を続けられる暮らしを守ること。
教育費が増えるなら積立額を減らしてもいい。余裕があるならこれまで通り続ければいい。生活を大切にするために資産形成をやめるのではなく、生活と投資を両立させたい。
さいごに|9月も10万円。FRBが利上げしても僕の方針は変わらない
2026年9月も、楽天・プラス S&P500インデックス・ファンドを10万円購入した。約定日は9月10日。S&P500は月間約0.45%下落し、FRBは9月16日に0.25%ポイントの利上げを決定した。
これから株価が下がるか、再び上がるかは分からない。だから今月もいつも通り積み立てた。
一方で娘の中学受験は確実に近づき、子どもたちとの時間も過ぎていく。お金を増やすことと、使うべきときに使えることは同じくらい大切だ。
将来のお金に困らず、今の家族との生活も大切にできること。 そのために資産形成を続けている。
9月は10万円。来月も同じ金額になるかは、そのときの家計を見て考えればいい。相場に振り回されず、無理をせず、それでも長期投資を続ける。
JUST KEEP BUYING。 そして、JUST KEEP LIVING。
投資も家族との暮らしも、どちらも大切にしていきたい。
※この記事は個人の投資実績と考え方を記録したもので、特定の金融商品の購入・売却を勧めるものではありません。
[…] 翌月の購入記録は、【2026年9月】新NISAで楽天S&P500に10万円積み立てた実績にまとめています。 […]