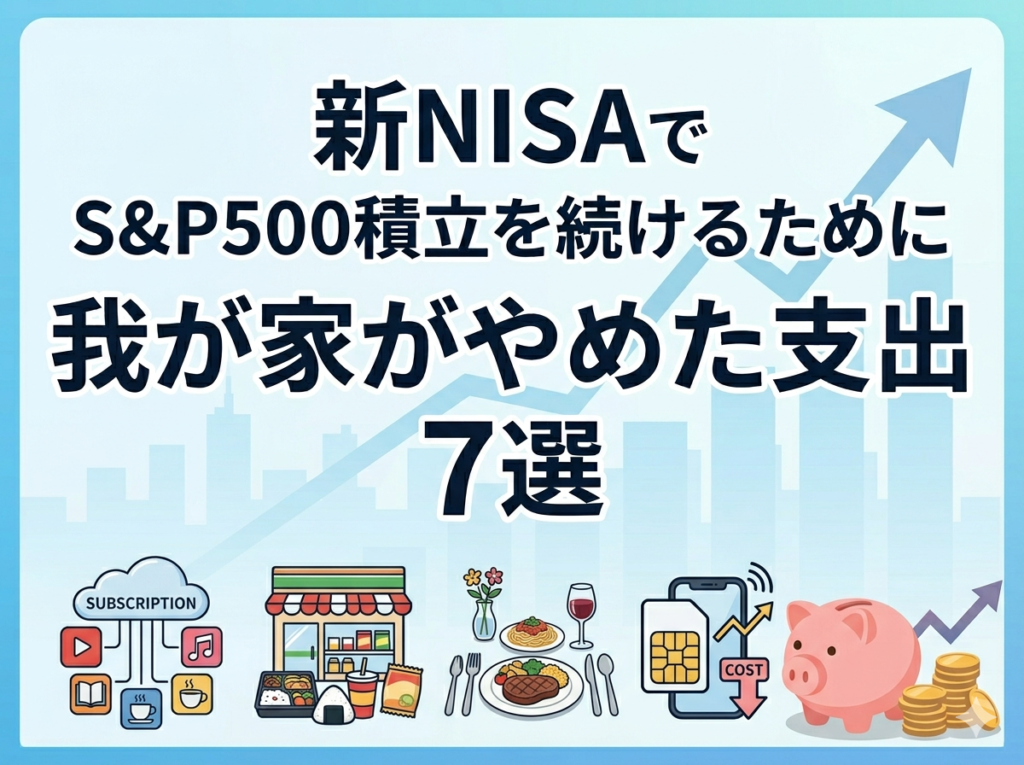
S&P500積立を続けるために、我が家が「やめた支出」
はじめに
新NISAでS&P500を積み立てていると、気になるのは「何を買うか」以上に「どう続けるか」だと思う。以前、僕は積立投資を続ける理由について書いたが、今回はその続きとして、積立原資を守るために我が家がやめた支出を整理してみたい。
毎月の積立でいちばん難しいのは、金額を決めることではない。
淡々と続けることだ。
S&P500への積立投資も、新NISAの活用も、考え方としてはシンプルだ。
長く市場に居続けること。下がった月も、上がった月も、できるだけ機械的に買い続けること。
でも現実の家計は、そんなにきれいには回らない。
子どもの教育費が増える。日々の生活費もじわじわ上がる。気づけば、毎月の固定費も少しずつ膨らんでいる。すると真っ先に見直し対象になりやすいのが、投資の積立だ。
以前、僕はS&P500に積み立てる理由や、下落局面でも続ける意味について書いた。
今回はその続きとして、「どうやって積立原資を守るか」という、もっと生活に近い話を書いておきたい。
うちも、家計が決して楽ではない時期があった。
それでも今、新NISAでの積立を続けられているのは、収入が急に増えたからではない。
積立を守るために、やめる支出をはっきり決めたからだ。
今日は、節約テクニックの話ではなく、
S&P500積立をやめないために、我が家が実際に切った支出を記録しておく。
1.やめた支出① なんとなく続けていたサブスク
一番わかりやすく効いたのは、やはりここだった。
サブスクは1つ1つの金額が小さい。
だから家計に与えるダメージが見えづらい。
でも、使っていないものが複数残っていると、固定費としてじわじわ効いてくる。
我が家も以前は、
見ていない動画配信、
ほとんど開かない有料アプリ、
子ども向けに入れたままになっている知育系サービスなど、
「今月は使っていないけど、まあ置いておくか」という支出がいくつかあった。
今はかなり整理して、動画系は出張時など必要な時だけNetflixを単月契約し、常用はAmazon Prime中心。
有料アプリも、家計管理で日常的に使うマネーフォワードだけに絞っている。
子ども向けのアプリも、「良さそう」ではなく「実際に使っているか」で残すかどうかを決めるようにした。
コツは、全部やめることではない。
週に1回も開かないものは解約する。
それだけで、サブスクはかなり整う。
家計管理で重要なのは、「高いものを我慢すること」より、
無自覚に流れ出る固定費を止めることなのだと思う。
2.やめた支出② コンビニの“ついで買い”
次に効いたのは、コンビニとの付き合い方だった。
コンビニって、本当に便利だ。
でも、便利すぎるからこそ危ない。
以前の僕は、何となく立ち寄って、
コーヒーを買い、
ついでにお菓子を買い、
気づけば「ちょっとしたご褒美」まで足していた。
一回ごとの金額は小さい。
だから、その場ではあまり痛くない。
でも、こういう支出は月単位で見ると確実に積み上がる。
家計にじわじわ効いてくるのは、こういう「小さいけれど回数の多い支出」だった。
ここで思い出したのが、『NUDGE 実践行動経済学』で書かれている、人は必ずしもいつも合理的に選べるわけではなく、選択肢の置かれ方や見せ方に大きく影響されるという話だ。
人は強制されなくても、環境の作り方次第で自然とある行動に誘導される。
この考え方自体は、本来は人をより良い選択へ後押しするためのものだと思う。
でも、コンビニを含む全ての資本主義はまさにその「人がつい動いてしまう仕組み」をものすごく上手に作り込んでいる場所だ。
レジ前に甘いものが並び、入口には新商品や季節商品が目に入るように置かれ、店内を歩けば「せっかくだからもう一つ」と思わせる導線ができている。
つまりコンビニは、消費者を自然に購買へ向かわせるナッジの仕組みを極めて洗練された形で持っているのだと思う。
以前の僕は、その仕組みにかなり素直に乗っていた。
買うつもりがなかったものまで、気持ちよく買っていた。
でも今は、そこから意識して降りた。
やったことはシンプルで、
「コンビニで何を買うかを我慢する」のではなく、「用事がない限り入らない」と決めただけだ。
これはかなり効いた。
選択肢が目の前に並べられると、人はどうしても引っ張られる。
だったら、そもそもその環境に近づかない方が早い。
我が家では「コンビニは用事がある時だけ」と決めてから、本当に行かなくなった。
行かなくなると、不思議と用もなくなる。
節約は意志の強さで勝つものだと思っていた時期もあったけれど、実際にはそうではなかった。
消費を促すよう設計された場所から、自分を離すこと。
その方がずっと再現性がある。
コンビニは消費者をナッジする仕組みを作り込んでいる。
でも僕は、その仕組みから一歩外に出ることで、ようやく「ついで買いをさせられる側」から抜けられた気がしている。
3.やめた支出③ 週末の“外食ルーティン”
外食は、悪ではない。
家族で外に出る時間は気分転換になるし、食事作りを休める意味でも価値がある。
ただ、問題はルーティン化だと思っている。
「週末だから外食」
「疲れたから外食」
これが当たり前になると、満足度以上に家計への固定打撃が大きくなる。
そこで我が家は、外食をゼロにするのではなく、週1回から月1回へと設計し直した。
その代わり、家では少しイベント性を持たせるようにした。
たとえば、肉を多めに買って家でBBQっぽくしたり、
刺身を買って家でちらし寿司にしたり。
外でお金を使う頻度は減らしつつ、
「今日はちょっと楽しいごはん」にする。
これなら家族の満足感を大きく落とさずに、支出だけを圧縮しやすい。
積立投資を続けるうえで大事なのは、
我慢だけで家計を締め上げることではない。
ストレスが少ない代替案を用意することだと感じている。
4.やめた支出④ 無意識のグレードアップ
個人的には、これがいちばん怖い支出だった。
せっかくだから、少し良いもの。
どうせ買うなら、上位モデル。
この機会だから、ついでにあれも。
こういう支出は、浪費している感覚があまりない。
むしろ「合理的な選択をしている」と思いやすい。
でも実際には、積立の原資を静かに削っていく。
積立投資の敵は、極端な贅沢というより、
日常に紛れた無意識のグレードアップなのだと思う。
だから今は、何かを買う前に一度だけ立ち止まるようにしている。
本当にその上位版が必要か。
今の自分にとって、それは積立を崩してまで優先すべきものか。
たったそれだけでも、余計な出費はかなり減った。
家計改善というと、固定費の削減ばかり注目されがちだけれど、
変動費の中にも、こういう気づきにくい漏れがある。
そこを止めるだけでも、投資に回せるお金は確実に増える。
5.やめた支出⑤ 大手キャリア前提のスマホ代
これは、もうかなり前から続けていることだ。
MVNOや格安SIMが広がり始めた頃から、
「スマホ代は下げられる固定費だ」と考えて、早めに見直してきた。
今振り返ると、ここは本当に大きかったと思う。
参考までに、現在公表されている料金で単純比較すると、
NTTドコモのeximoは税込で無制限7,315円、1GB超〜3GB5,665円、1GBまで4,565円。一方、楽天モバイルのRakuten最強プランは3GBまで968円、無制限3,168円となっている。
この料金をそのまま120か月分に単純換算すると、
無制限同士でも約49万7,640円差、
3GB帯で比べると約56万3,640円差、
1GBまでと3GBまでで比べても約43万1,640円差になる。
もちろん実際には時期ごとの料金改定、割引、通話オプション、端末代などで差は変わる。
それでも、スマホ代の見直しが10年単位ではかなり大きな固定費差になることは見て取れる。
我が家でも、スマホ代は「なんとなく大手のまま」にしなかった。
これは派手ではないけれど、積立投資を続ける土台として効いている。
毎月数千円の差は、1か月単位では小さく見える。
でも10年単位で見ると、その差はそのまま投資に回せたお金になる。
6.参考として、電気やガスも“放置しない”
スマホ代ほどインパクトがわかりやすくなくても、
電気やガスの契約も、一度見直しておく価値はある。
ここで大事なのは、
「必ず劇的に安くなる」と期待することではない。
むしろ、今の契約内容を把握していない状態を放置しないことだと思う。
毎月の明細を見て、
契約アンペアは適切か、
セット割の恩恵は本当に出ているか、
使用実態に対してプランが合っているか。
こうした点を定期的に確認するだけでも、固定費に対する感度が変わる。
家計は、一発で大きく変えるより、
見直す習慣を持つことの方が効く。
7.積立を続けるための「家族合意」
結局、積立投資が続くかどうかは、
家計簿のテクニックよりも、家族の認識が揃っているかどうかにかかっていると思う。
うちでは、積立をこんなふうに考えるようにしている。
積立は、余ったらやるものではない。
家族の未来のために、先に確保する固定費である。
この認識があると、相場が下がった時も、家計が少し苦しい時も、
「今月はやめようか」が出にくくなる。
投資はメンタルが大事だと言われる。
それは確かにそうだ。
でも、もっと生活に近い言い方をするなら、
投資は家計の中での位置づけが大事なのだと思う。
「余裕がある月だけやる」だと、続かない。
「未来の固定費だから先に置く」だと、続きやすい。
この差はかなり大きい。
おわりに
S&P500への積立は、収入が高い家庭だけのものではない。
続けられる家庭は、才能があるわけでも、特別な節約家なわけでもない。
ただ、積立を守るために支出の形を整えているのだと思う。
我が家がやめた支出も、
どれも派手なものではない。
サブスク、コンビニ、外食ルーティン、無意識のグレードアップ、スマホ代。
ひとつひとつは小さく見える。
でも、こういうものを整えると、積立は思ったよりブレにくくなる。
やめた支出は、我慢ではない。
積立を守るための設計だ。
来月もまた、相場がどう動いても、
淡々と積み立てる。